Domain paartherapie-paderborn.de kaufen?
Wir ziehen mit dem Projekt
paartherapie-paderborn.de um.
Sind Sie am Kauf der Domain
paartherapie-paderborn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain paartherapie-paderborn.de kaufen?
Wie wurde die Beziehung durch Paartherapie/Eheberatung gerettet?
Die Beziehung wurde durch Paartherapie/Eheberatung gerettet, indem die Partner lernen, effektiv zu kommunizieren und Konflikte konstruktiv zu lösen. Die Therapie ermöglicht es ihnen, ihre Bedürfnisse und Wünsche auszudrücken und auf die Bedürfnisse des anderen einzugehen. Durch den therapeutischen Prozess können sie auch alte Muster und Verhaltensweisen erkennen und verändern, die zu Problemen in der Beziehung geführt haben. **
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **

Ähnliche Suchbegriffe für HGB
Top-Angebote
Produkte zum Begriff HGB:
-
FEBEST Lagerung, Lenkgetriebe HONDA HGB-002 53436S50000Einbauposition: Vorderachse links; Verpackungslänge [cm]: 6,4; Verpackungsbreite [cm]: 6,1; Verpackungshöhe [cm]: 4,6; Links-/Rechtslenker: für Rechtslenker; Modelljahr ab: 1999; Modelljahr bis: 2000; 53436S500002,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
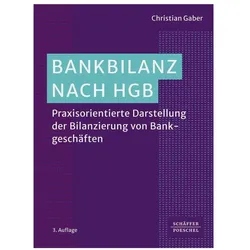
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bilanzierung von selbst erstellten immateriellen Vermögensgegenständen des Anlagevermögens nach HGB, HGB-BilMoG und IFRS, Taschenbuch von SvenDie Bilanzierung Von Selbst Erstellten Immateriellen Vermögensgegenständen Des Anlagevermögens Nach Hgb, Hgb-bilmog Und Ifrs, Taschenbuch Von Sven Matthias, Grin, 978-3-640-23881-1, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bewertungsvereinfachungsverfahren. Die Vorschriften des § 240 Abs. 3 und 4 HGB sowie des § 256 HGB unter Berücksichtigung vonDie Bewertungsvereinfachungsverfahren. Die Vorschriften Des § 240 Abs. 3 Und 4 Hgb Sowie Des § 256 Hgb Unter Berücksichtigung Von Beschaffungspreisänd, Taschenbuch Von Sven Wawra, Grin, 978-3-668-50587-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
Top-Angebote
Produkte zum Begriff HGB:
-
FEBEST Lagerung, Lenkgetriebe HONDA HGB-001 53435S50003Einbauposition: Vorderachse rechts; Verpackungslänge [cm]: 6,0; Verpackungsbreite [cm]: 6,0; Verpackungshöhe [cm]: 5,0; Fahrgestellnummer (VIN) ab: 1200001, 1000001; Fahrgestellnummer (VIN) bis: 1399999, 1199999; Getriebetyp: AT; Getriebeart:...2,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FEBEST Lagerung, Lenkgetriebe HONDA HGB-002 53436S50000Einbauposition: Vorderachse links; Verpackungslänge [cm]: 6,4; Verpackungsbreite [cm]: 6,1; Verpackungshöhe [cm]: 4,6; Links-/Rechtslenker: für Rechtslenker; Modelljahr ab: 1999; Modelljahr bis: 2000; 53436S500002,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wurde die Beziehung durch Paartherapie/Eheberatung gerettet?
Die Beziehung wurde durch Paartherapie/Eheberatung gerettet, indem die Partner lernen, effektiv zu kommunizieren und Konflikte konstruktiv zu lösen. Die Therapie ermöglicht es ihnen, ihre Bedürfnisse und Wünsche auszudrücken und auf die Bedürfnisse des anderen einzugehen. Durch den therapeutischen Prozess können sie auch alte Muster und Verhaltensweisen erkennen und verändern, die zu Problemen in der Beziehung geführt haben. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Ähnliche Suchbegriffe für HGB
-
Die Bilanzierung von selbst erstellten immateriellen Vermögensgegenständen des Anlagevermögens nach HGB, HGB-BilMoG und IFRS, Taschenbuch von SvenDie Bilanzierung Von Selbst Erstellten Immateriellen Vermögensgegenständen Des Anlagevermögens Nach Hgb, Hgb-bilmog Und Ifrs, Taschenbuch Von Sven Matthias, Grin, 978-3-640-23881-1, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bewertungsvereinfachungsverfahren. Die Vorschriften des § 240 Abs. 3 und 4 HGB sowie des § 256 HGB unter Berücksichtigung vonDie Bewertungsvereinfachungsverfahren. Die Vorschriften Des § 240 Abs. 3 Und 4 Hgb Sowie Des § 256 Hgb Unter Berücksichtigung Von Beschaffungspreisänd, Taschenbuch Von Sven Wawra, Grin, 978-3-668-50587-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
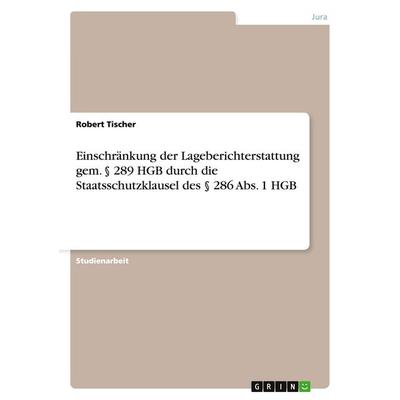
Einschränkung der Lageberichterstattung gem. § 289 HGB durch die Staatsschutzklausel des § 286 Abs. 1 HGB, Taschenbuch von Robert Tischer, GRIN,Einschränkung Der Lageberichterstattung Gem. § 289 Hgb Durch Die Staatsschutzklausel Des § 286 Abs. 1 Hgb, Taschenbuch Von Robert Tischer, Grin, 978-3-640-28314-9, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
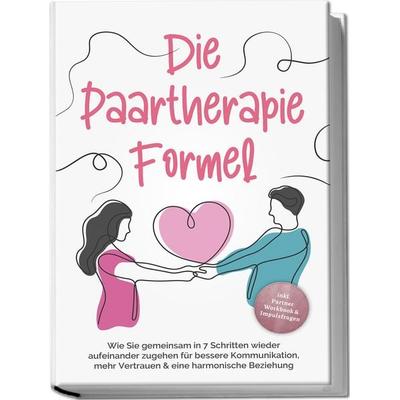
Die Paartherapie Formel: Wie Sie gemeinsam in 7 Schritten wieder aufeinander zugehen für bessere Kommunikation, mehr Vertrauen & eine harmonischeDie Paartherapie Formel: Wie Sie Gemeinsam In 7 Schritten Wieder Aufeinander Zugehen Für Bessere Kommunikation, Mehr Vertrauen & Eine Harmonische Beziehung - Inkl. Partner Workbook & Impulsfragen, Taschenbuch Von Maike Grotlüschen, Edition Lunerion,...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.